

金融科技与金融工程学科研讨会顺利举办
2026年9月13日,由西安交通大学系统行为与管理实验室、西安交通大学经济与金融学院共同主办的“金融科技与金融工程学科研讨会”在西安交通大学创新港校区顺利举行。来自中国科学院、中国人民大学、东南大学、华东师范大学、武汉大学、西南财经大学、西安财经大学等高校和科研院所的专家学者参加会议,围绕金融科技、资产定价、系统性金融风险、金融市场信息以及学术成果发表等议题展开深入交流。学院近80名师生参加了本次研讨会。
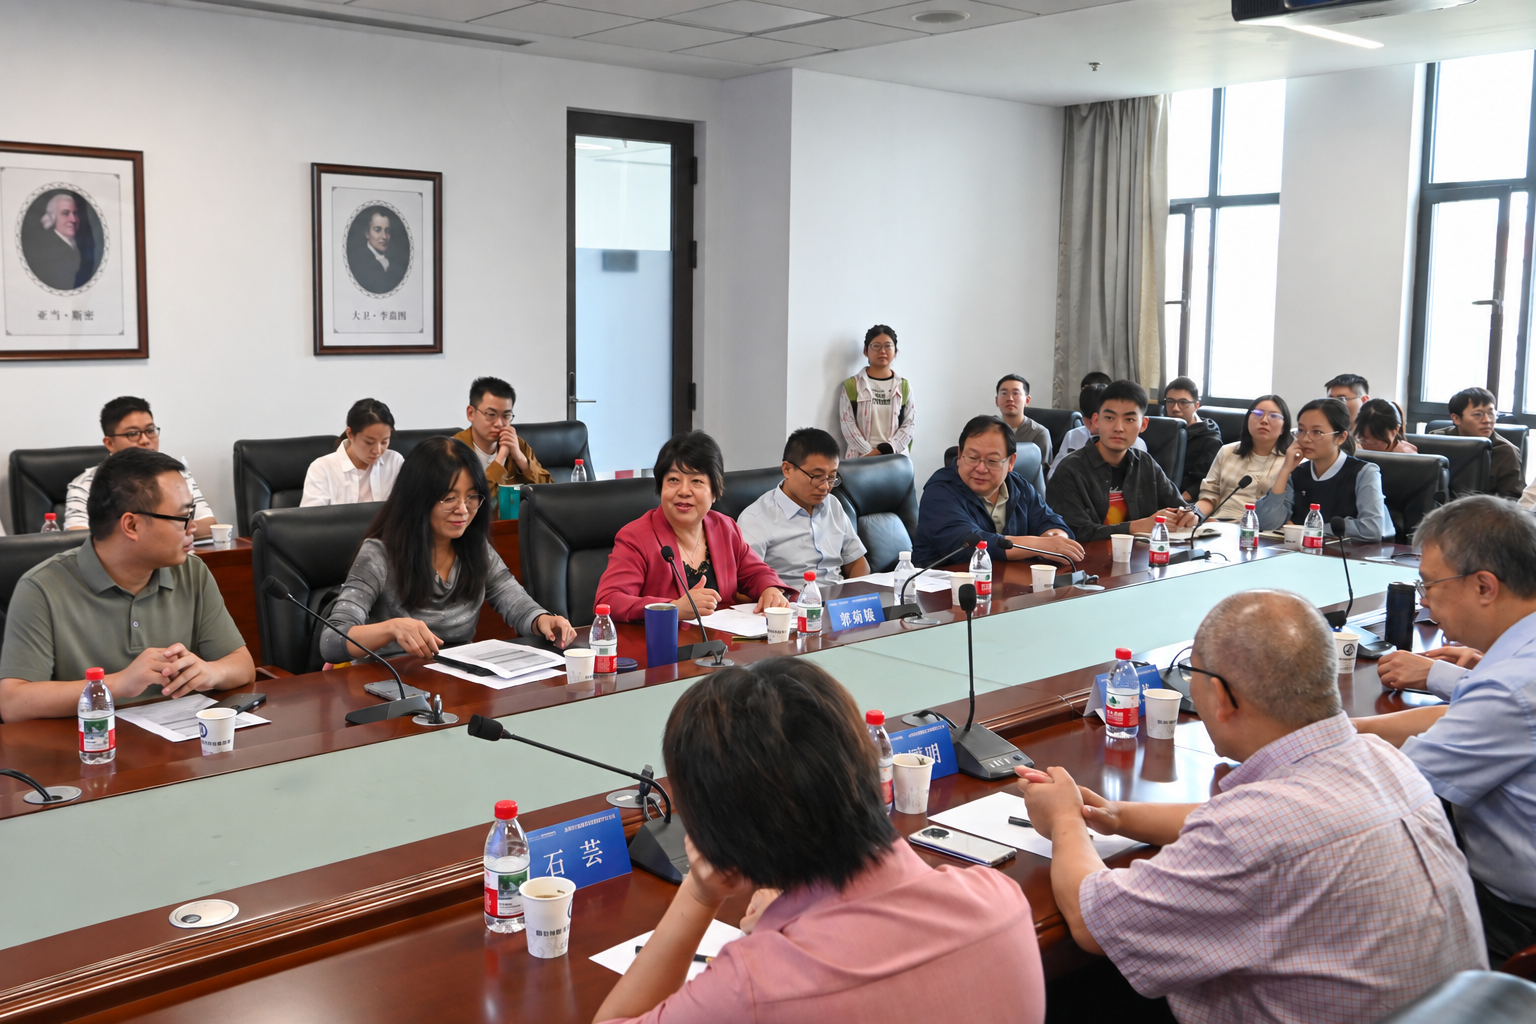
会议由西安交通大学经济与金融学院金融科技系主任徐凤敏教授主持。会议伊始,西安交通大学系统行为与管理实验室郭菊娥教授致开幕词。她介绍了系统行为与管理实验室及金融科技相关学科的发展情况,并指出人工智能、大数据等新技术正在深刻改变金融研究范式与金融实践,为资产定价、风险管理、金融市场运行和金融监管带来新的研究问题与现实挑战。希望以本次研讨会为契机,加强不同学科、不同研究方向之间的交流合作,共同推动金融科技与金融工程领域的创新发展
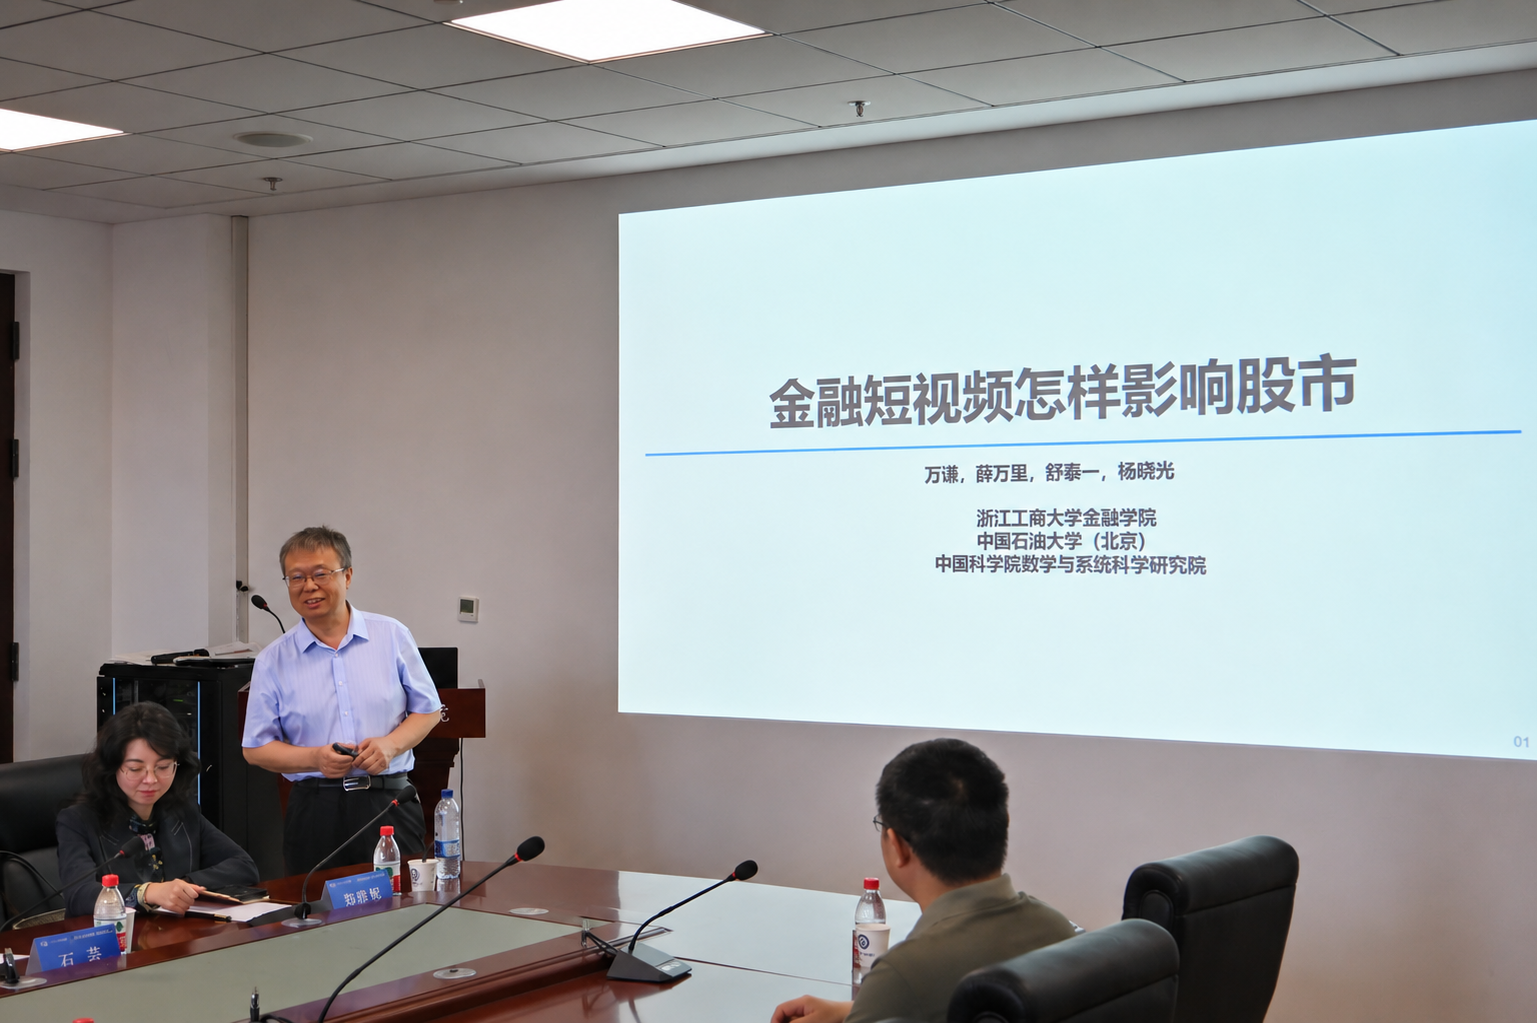
上午的学术报告环节,中国科学院数学与系统科学研究院杨晓光研究员作题为“金融短视频怎样影响股市”的学术报告,分析金融短视频传播对股票市场的影响,并重点探讨短视频内容特征、投资者关注及散户交易行为在其中发挥的作用。
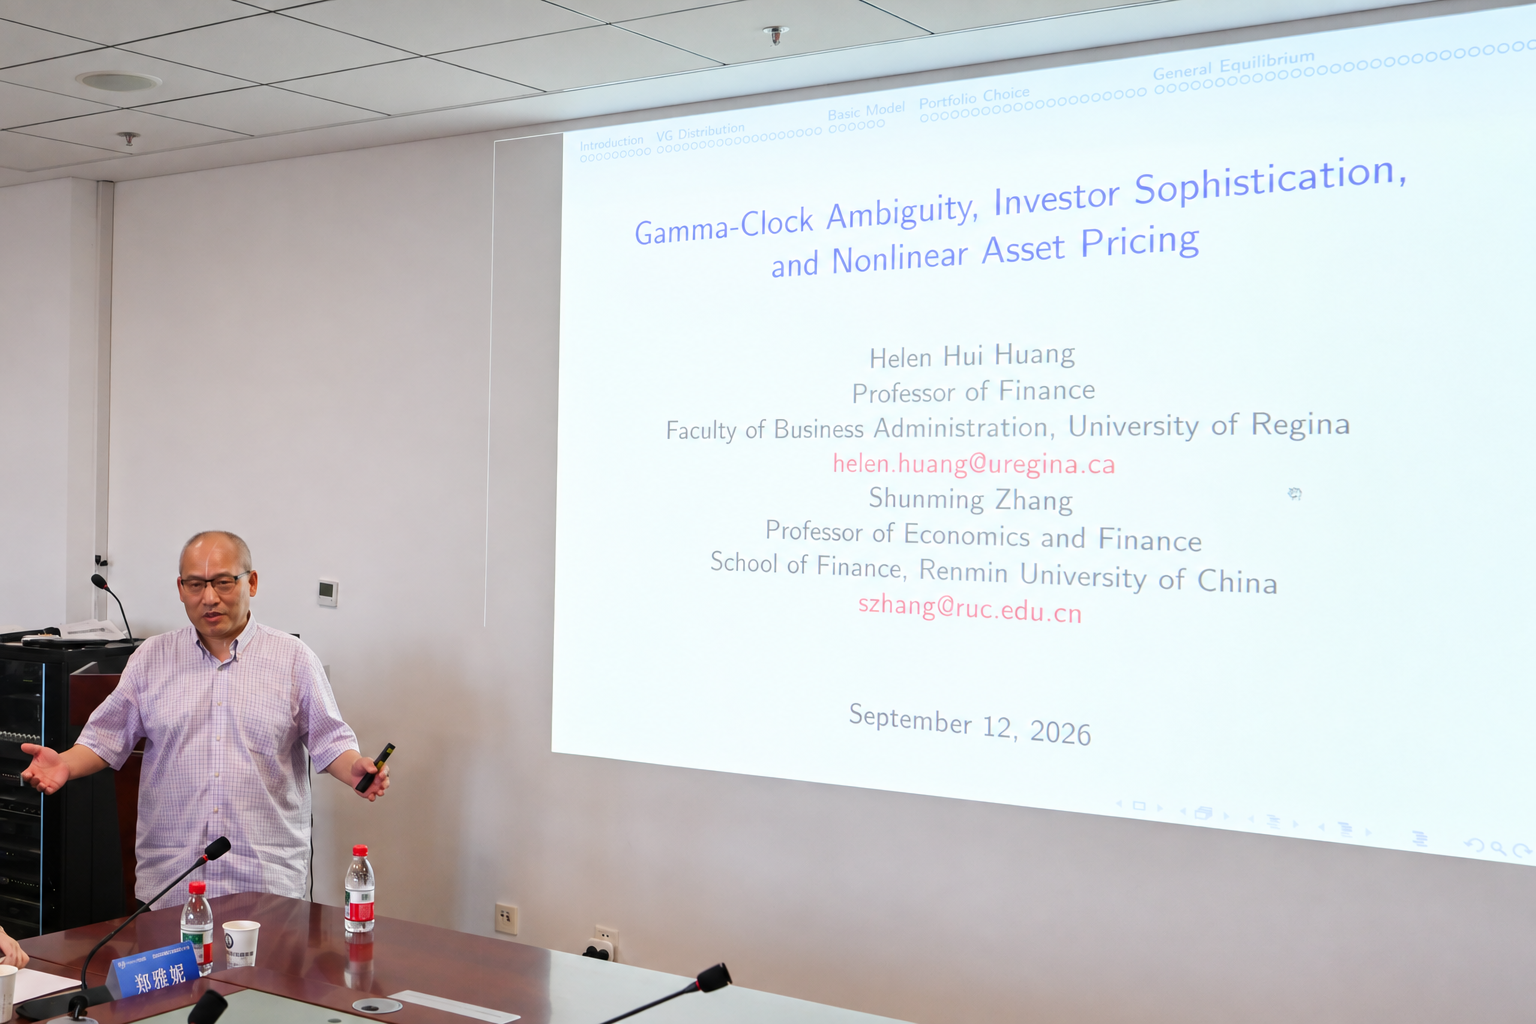
中国人民大学财政金融学院张顺明教授作题为“Gamma-Clock Ambiguity, Investor Sophistication, and Nonlinear Asset Pricing”的学术报告,从非正态金融收益、模型不确定性与投资者认知差异出发,分析不同类型投资者的资产需求及其对均衡价格和风险溢价的影响,为理解非线性资产定价提供了新的理论视角。
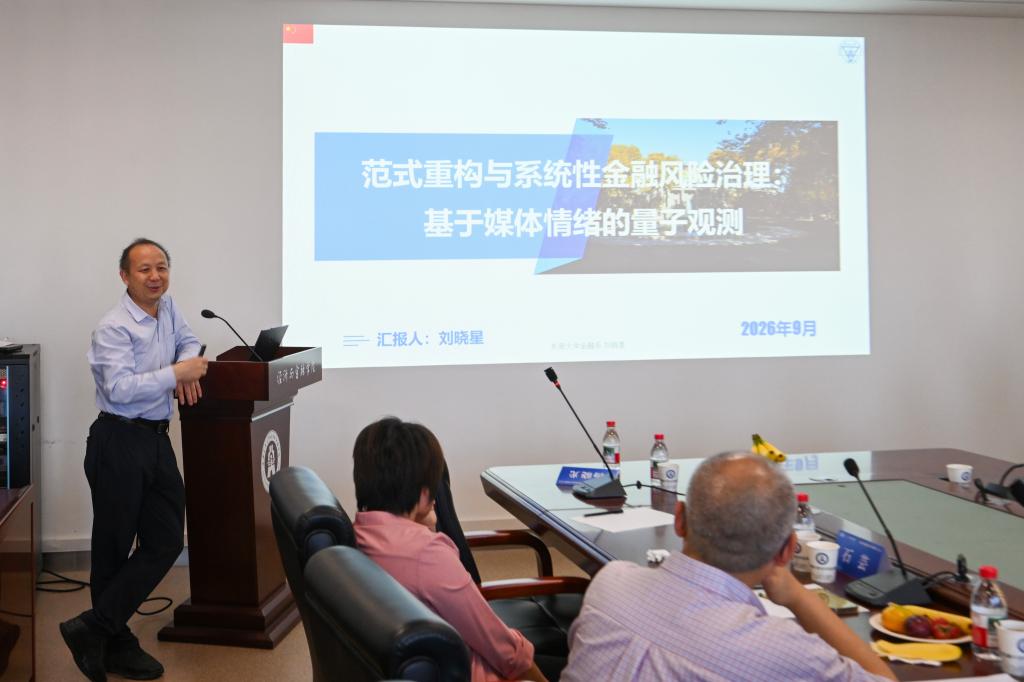
东南大学经济管理学院刘晓星教授作题为“范式重构与系统性金融风险治理:基于媒体情绪的量子观测”的学术报告,围绕媒体情绪与系统性金融风险治理,介绍量子概率“状态—观测”框架在金融风险状态刻画、跨市场关联识别及风险治理评价中的应用。
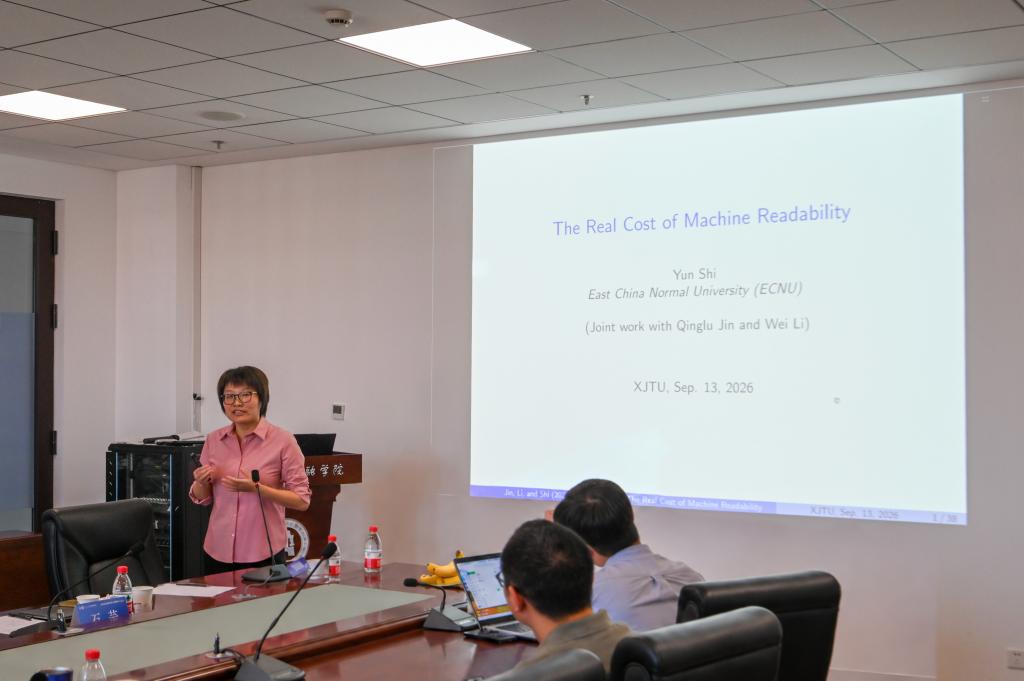
华东师范大学统计学院石芸教授作题为“The Real Cost of Machine Readability”的学术报告,围绕企业信息披露的机器可读性展开研究,探讨机器可读信息在提升资本市场信息处理效率的同时,对企业真实经济决策可能产生的影响。
报告结束后,与会专家和师生围绕相关研究的理论机制、模型设定、研究方法及经济含义等进行了深入讨论与交流。
下午,研讨会举行期刊学术交流。《经济评论》副主编、武汉大学经济与管理学院罗琦教授,Financial Innovation青年编委、西南财经大学金融学院李志勇教授,西安交通大学《当代经济科学》编辑部主任郑雅妮,《统计与信息论坛》副主编、西安财经大学姚树俊教授参加交流。四位专家结合期刊办刊和编辑实践,围绕研究选题与创新、论文写作与规范、同行评议、期刊投稿以及青年学者学术成长等问题进行了深入分享,并就师生关心的论文选题、投稿和修改等问题进行了现场交流。
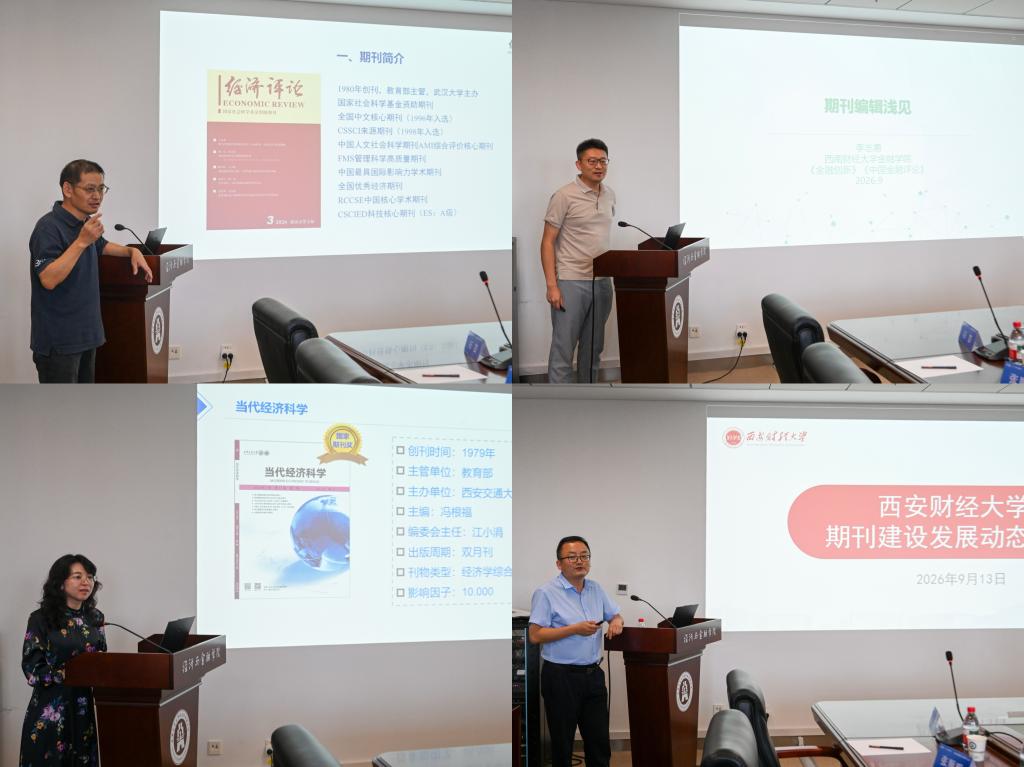
本次研讨会将前沿学术研究与期刊学术交流相结合,集中展示了金融科技与金融工程领域的最新研究进展,促进了不同研究方向之间的交叉交流,也为青年教师和研究生了解学术前沿、提升科研能力与学术成果传播水平提供了良好平台。会议进一步加强了学院与国内相关高校、科研院所及学术期刊之间的联系,为推动金融科技与金融工程领域的学术交流与学科建设发挥了积极作用。